무이자 할부 단점이 뭔지 찾아보면 대부분 "이자가 없으니 단점도 없다"로 끝나더라고요. 그런데 정말 그럴까요? 결론부터 말하면 이자는 정말 안 붙지만, 대신 다른 자리에서 빠져나가는 것들이 있어요.
빠져나가는 건 크게 세 가지예요. ① 그 결제액이 전월실적과 적립·할인 대상에서 빠지는 경우가 많고, ② 결제하는 순간 할부 총액이 카드 이용한도를 통째로 묶고, ③ '부분 무이자'는 앞 회차 수수료를 그대로 내야 해요. 신용점수 쪽은 좀 더 조심스러운데, 이것도 아래에서 확인된 범위까지만 정리해볼게요.
저희 집은 두 아이를 키우는 맞벌이 4인 가구라 가전이나 학원비처럼 한 번에 목돈이 나가는 일이 생기면 자연스럽게 할부 창을 보게 되는데요. 그때마다 "무이자면 무조건 나눠 내는 게 맞나" 싶어서 카드사 안내문과 공시 자료를 찾아보고 정리했어요. 광고 문구 말고 약관 아래쪽 작은 글씨에 답이 있더라고요.
💳 무이자 할부는 왜 공짜처럼 보일까 — 이자를 대신 내는 쪽이 있어요
할부는 원래 이자가 붙는 거래예요. 카드사가 결제 대금을 가맹점에 먼저 주고, 소비자가 몇 달에 걸쳐 갚는 구조라 그 기간만큼 비용이 생기니까요. 신한카드 상품공시실에 올라온 할부수수료율은 연 9.50~19.90%(2026년 3월 1일 기준)로 공시돼 있어요. 카드사마다, 개월 수 구간마다 다르기 때문에 본인 카드 앱의 공시 화면에서 직접 확인하는 게 정확해요.
그런데 무이자 할부에서는 이 수수료가 사라지는 게 아니라, 소비자 대신 다른 쪽이 부담하는 형태로 옮겨가요. KB국민카드의 할부 안내에서도 무이자 할부를 "카드사나 가맹점의 제휴를 통해 별도의 수수료 없이" 이용하는 방식으로 설명하고 있어요. 즉 카드사가 마케팅 비용으로 떠안거나, 행사를 원하는 가맹점이 비용을 나눠 내는 구조라는 뜻이에요.
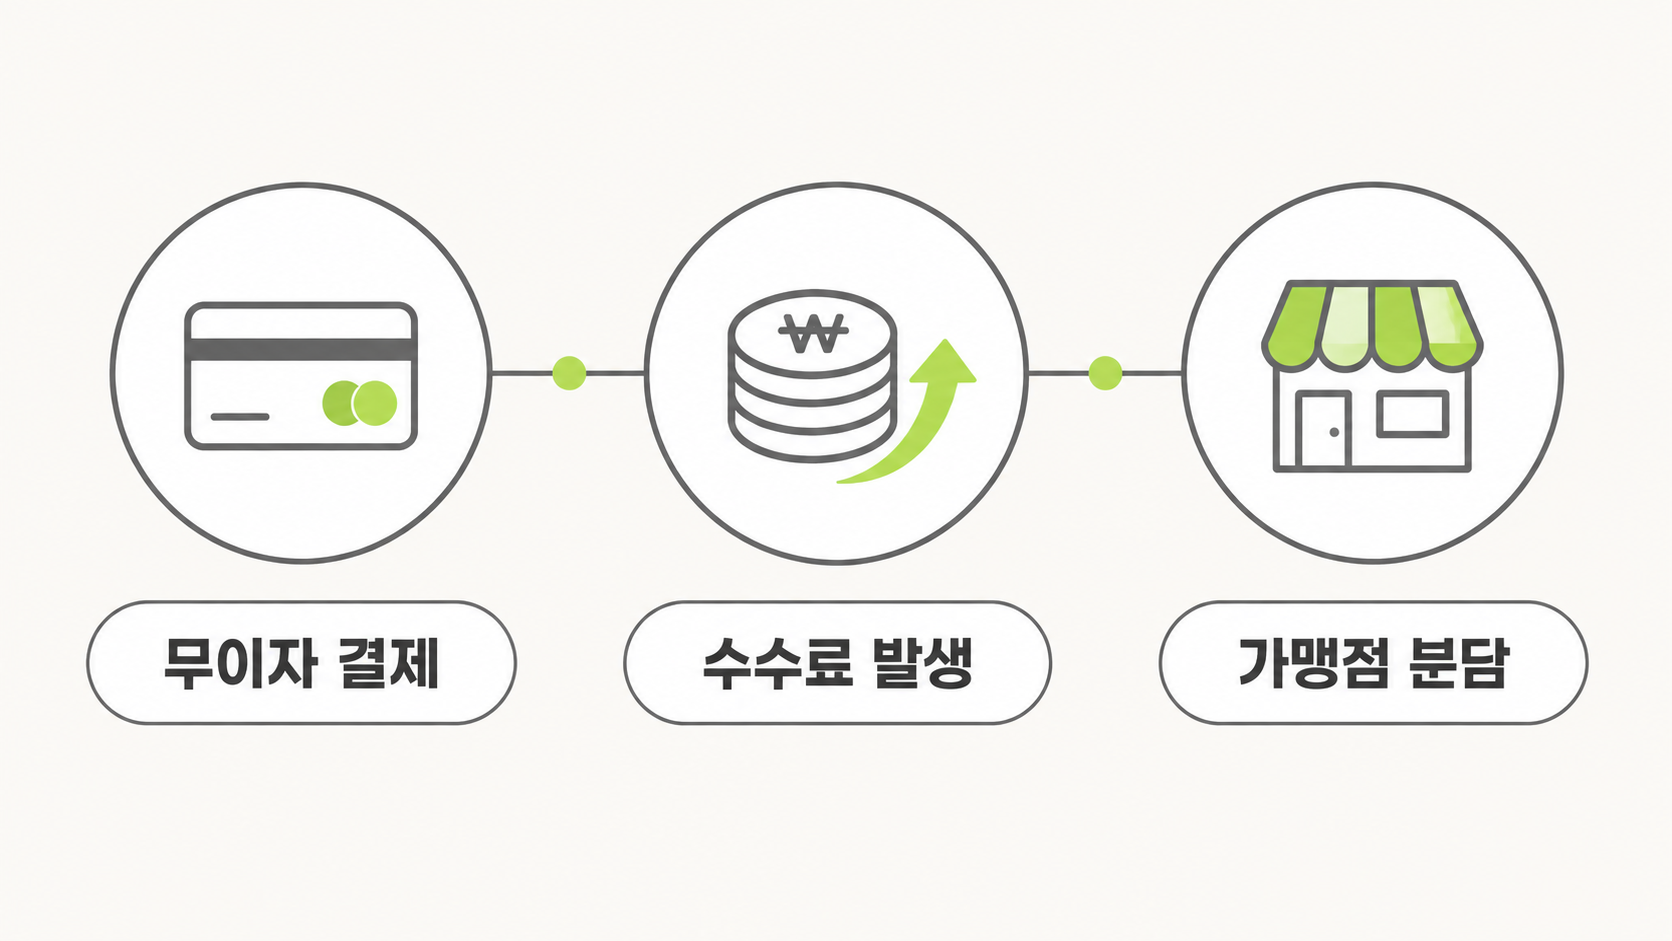
이 구조는 감독 당국 자료에도 흔적이 남아 있어요. 금융위원회가 낸 대형가맹점 카드수수료율 산정 관련 설명자료를 보면, 마케팅 비용을 예전처럼 "혜택과 무관하게 전체 가맹점에 공통으로 배분"하던 방식에서 "가맹점별로 마케팅 혜택에 상응하도록 비용부담을 개별화"하는 쪽으로 바꿨다고 나와요. 무이자 할부 같은 혜택의 값을 그 혜택으로 매출을 올리는 쪽이 더 부담하게 만든 거예요.
그래서 무이자 할부는 조건이 좋을 때도 있고 어느 날 갑자기 짧아지기도 해요. 실제로 업계에서는 2024년에 최대 5~6개월까지 늘렸던 무이자 기간을 다시 3~4개월로 줄인 흐름이 보도됐고, 온라인 결제(PG) 기준으로 전업 카드사의 무이자 할부가 최대 3~5개월 수준이라는 보도도 있었어요. "지난달에 6개월 무이자였는데 이번 달엔 없어졌다"는 게 착각이 아니라 실제로 자주 바뀌는 항목이라는 이야기죠.
정리하면, 무이자 할부는 카드사가 주는 선물이라기보다 비용이 오가는 프로모션이에요. 비용을 남이 냈다는 건 그 대가로 내 쪽에서 무언가를 덜 받게 될 수 있다는 뜻이기도 해요. 그 '덜 받는 것'이 바로 아래에서 볼 실적과 적립이에요.
📉 첫 번째 단점 — 전월실적과 적립·할인에서 빠지는 경우가 많아요
무이자 할부의 가장 현실적인 단점은 여기예요. 카드사 안내문에 아예 문장으로 박혀 있어요. KB국민카드 무이자할부 혜택 안내를 보면 "무이자할부가 적용된 이용금액은 이용실적 산정, 각종 포인트 및 마일리지 적립, 할인서비스 등에서 제외될 수 있습니다"라고 적혀 있어요. 카드 비교 매체들도 대부분의 신용카드가 무이자 할부 금액을 전월실적에서 빼는 게 일반적이라고 정리하고 있고요.
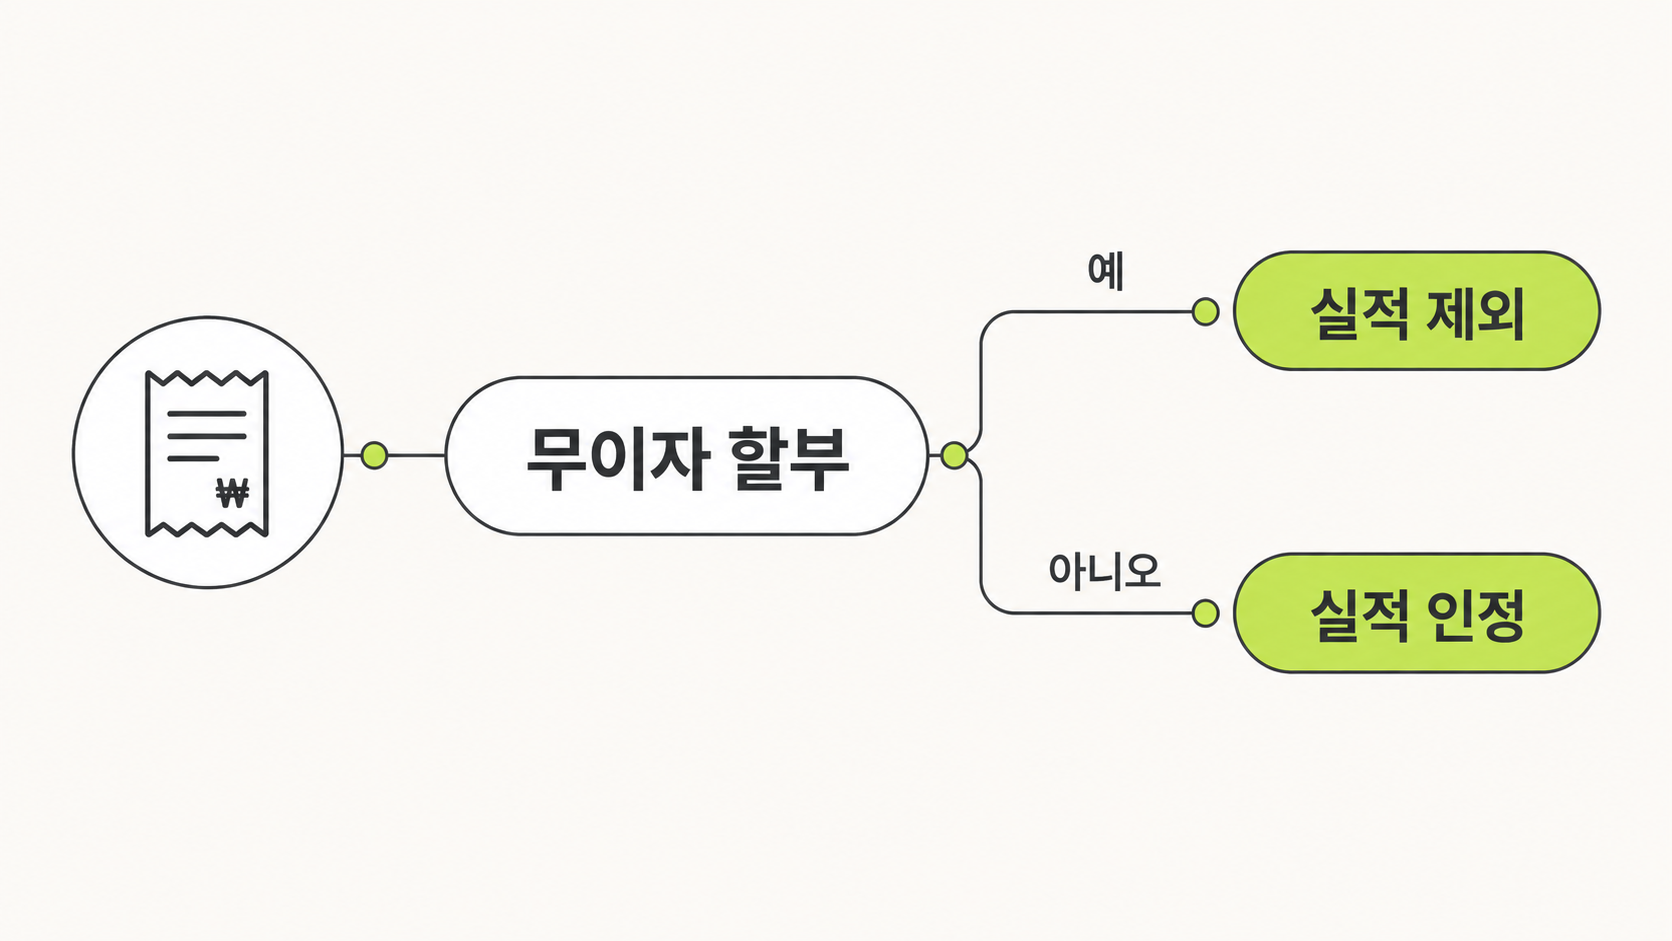
이게 왜 아픈지는 숫자로 보면 바로 보여요. 전월실적 30만 원을 채워야 다음 달 할인이 나오는 카드를 쓰고 있는데, 그달 지출의 상당 부분을 무이자 할부로 결제했다고 해볼게요. 카드값은 그대로 나가는데 실적판에는 안 찍히니까, 할부 수수료를 아낀 대신 다음 달 할인 혜택 전체를 놓치는 상황이 생길 수 있어요. 할인 한도가 월 1~2만 원인 카드라면 몇 달만 반복돼도 아낀 수수료보다 커질 수 있는 금액이에요.
다만 모든 카드가 그런 건 아니에요. 카드 비교 매체 정리에 따르면 무이자 할부 금액도 전월실적으로 인정해 주는 카드가 일부 있어요. 신한카드 Mr.Life, 삼성카드 taptap O, KB국민 My WE:SH 카드 같은 상품이 그런 예로 언급되는데요, 카드 상품의 실적 조건은 개편이 잦으니 이름만 보고 믿지 마시고 결제 전에 해당 카드의 최신 상품 안내서를 직접 확인하시는 게 안전해요.
실적 집계 시점도 헷갈리기 쉬운 부분이에요. 할부로 결제해도 실적은 보통 나눠서 잡히지 않고 결제한 달에 한 번에 집계되는 방식으로 안내되는 경우가 많아요. 3개월 할부로 나눴다고 해서 석 달 내내 실적이 채워지는 게 아니라는 뜻이죠. 이것도 카드사·상품마다 기준이 달라서, 실적을 채우려고 일부러 할부를 쓰는 전략은 위험해요.
한 가지 더요. KB국민카드 유의사항에는 "할부 개월 수 변경 및 일시불에서의 할부 전환은 무이자, 부분무이자할부 대상에서 제외됩니다"라는 문장도 있어요. 결제할 때 일시불로 긁고 나중에 앱에서 할부로 바꾸면, 그 건은 애초에 무이자 대상이 아니라 수수료가 붙는 일반 할부가 될 수 있다는 이야기예요. 무이자로 하려면 결제하는 그 순간에 무이자 개월 수를 선택해야 해요.
🔒 두 번째 단점 — 결제하는 순간 한도가 통째로 묶여요
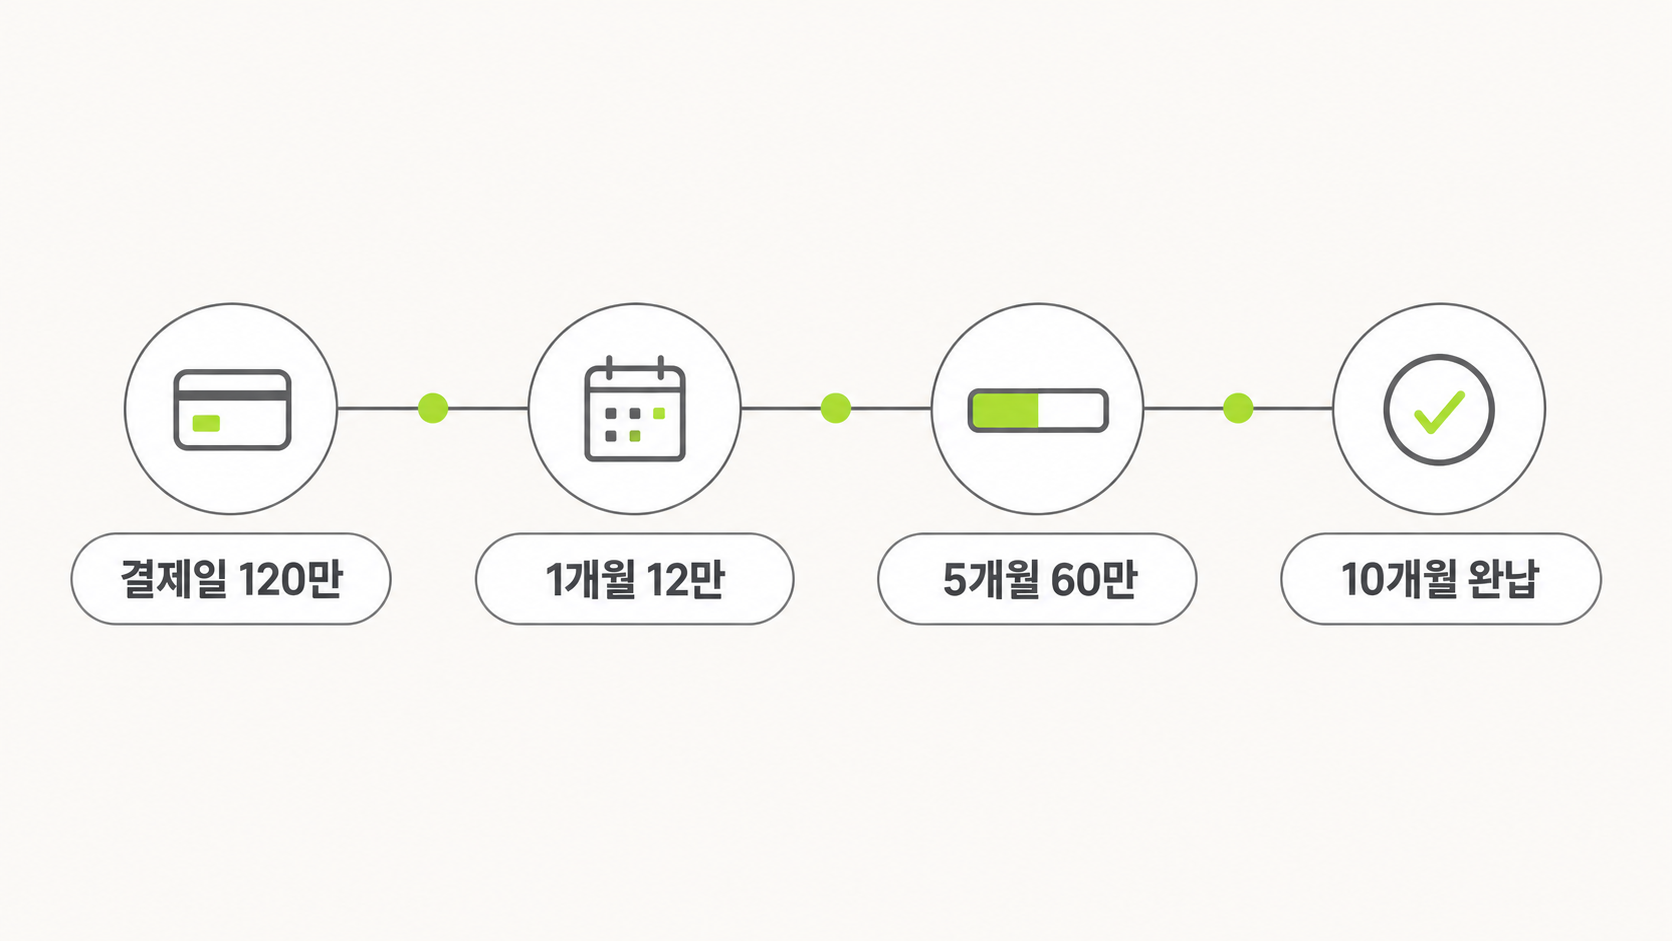
이건 무이자든 유이자든 할부 자체의 성질인데, 무이자라서 부담 없이 길게 나누다 보면 더 자주 겪게 되는 문제예요. KB국민카드가 운영하는 안내 콘텐츠에는 이렇게 설명돼 있어요. "할부 결제하는 순간, 총 결제금액 전체가 신용카드 이용한도에서 한 번에 차감됩니다." 그리고 매달 대금을 낼 때마다 그만큼씩 한도가 다시 살아나요.
즉 120만 원을 10개월 무이자로 결제하면, 이번 달에 빠져나가는 돈은 12만 원이지만 카드 한도에서는 그날 바로 120만 원이 통째로 빠져요. 매달 12만 원씩 갚을 때마다 12만 원씩 한도가 돌아오는 구조라, 다 갚기 전까지는 남은 잔액만큼 계속 한도가 잠겨 있는 셈이에요.
한도가 넉넉하면 체감이 잘 안 되는데, 문제는 지출이 겹치는 달이에요. 저희처럼 아이가 둘인 집은 새 학기, 명절, 여름휴가처럼 큰 지출이 한 달에 몰리는 시기가 있는데요. 그 달에 무이자 할부 두세 건이 겹쳐 있으면 정작 급하게 써야 할 때 승인이 거절되는 상황이 생길 수 있어요. 잔액은 얼마 안 남았는데 잠긴 한도가 풀리지 않은 거죠.
그래서 무이자 할부를 여러 건 쓸 생각이라면 결제 전에 카드 앱에서 '잔여한도'를 먼저 확인하는 습관이 필요해요. 총 한도가 아니라, 기존 할부 잔액을 뺀 뒤 실제로 쓸 수 있는 금액이 얼마인지를 보는 거예요. 카드사마다 표기가 조금씩 달라서 '이용 가능 금액', '잔여 한도' 같은 이름으로 나와 있어요.
또 하나, 한도가 묶여 있다는 건 이미 쓴 돈이 장부에 남아 있다는 뜻이기도 해요. 무이자라는 말이 "아직 안 낸 돈"을 "안 내도 되는 돈"처럼 느끼게 만드는 게 진짜 함정이에요. 이자가 0원이라도 원금은 그대로 갚아야 하고, 그 기간 동안 내 카드의 여유는 줄어 있어요.
🧮 세 번째 단점 — '부분 무이자'는 이름만 무이자예요
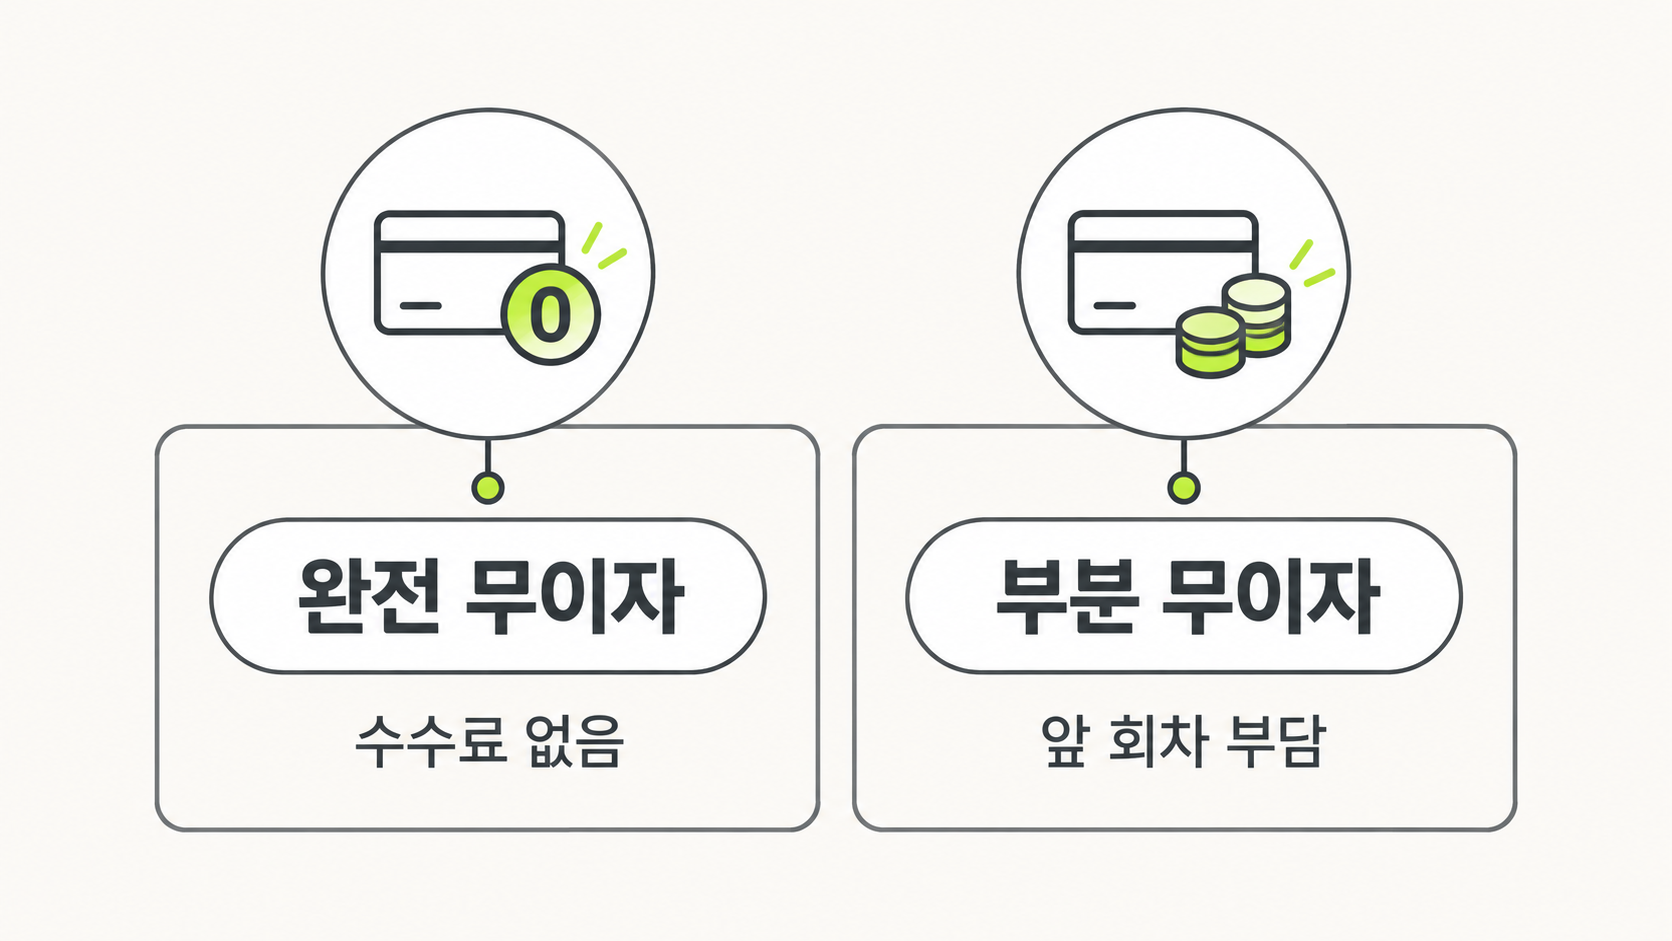
행사 배너에서 "10개월 부분 무이자" 같은 문구를 보면 10개월 내내 공짜처럼 읽히는데, 그렇지 않아요. 부분 무이자는 할부 기간 중 앞쪽 몇 회차의 수수료는 소비자가 내고, 나머지 회차만 면제되는 방식이에요. KB국민카드 안내에 나오는 "6개월 부분무이자 할부(4회차부터 면제)" 같은 표기가 딱 그 구조예요. 앞 3회차는 내가 내고, 4회차부터 면제라는 뜻이죠.
그럼 실제로 얼마나 낼까요. 카드 할부수수료는 보통 남은 할부원금에 월 이율을 곱해 회차마다 계산해요. 총액 공식으로 쓰면 할부원금 × 수수료율 × (할부 개월 수 + 1) ÷ 2 ÷ 12가 돼요. 아래 표는 120만 원을 10개월 부분 무이자(1~3회차 소비자 부담)로 결제했다고 가정하고, 수수료율을 연 15%로 놓았을 때의 계산이에요. 실제 요율은 카드사·개월 수 구간마다 다르니 숫자 자체보다 구조를 봐주세요.
| 회차 | 남은 할부원금 | 전 회차 유이자일 때 | 부분 무이자(1~3회차 부담) |
|---|---|---|---|
| 1회차 | 1,200,000원 | 15,000원 | 15,000원 |
| 2회차 | 1,080,000원 | 13,500원 | 13,500원 |
| 3회차 | 960,000원 | 12,000원 | 12,000원 |
| 4회차 | 840,000원 | 10,500원 | 0원 |
| 5회차 | 720,000원 | 9,000원 | 0원 |
| 6회차 | 600,000원 | 7,500원 | 0원 |
| 7회차 | 480,000원 | 6,000원 | 0원 |
| 8회차 | 360,000원 | 4,500원 | 0원 |
| 9회차 | 240,000원 | 3,000원 | 0원 |
| 10회차 | 120,000원 | 1,500원 | 0원 |
| 합계 | — | 82,500원 | 40,500원 |
계산해 보면 부분 무이자로 아낀 건 42,000원이고, 여전히 40,500원은 내 돈으로 나가요. 전체 수수료의 절반 가까이예요. "10개월 무이자"라고 읽고 결제했는데 첫 달 명세서에 수수료가 찍히면 당황스러울 수밖에 없죠. 그래서 부분 무이자 행사는 "몇 회차부터 면제인가"를 먼저 확인하는 게 핵심이에요.
개월 수를 늘릴수록 수수료가 어떻게 불어나는지도 같이 보면 감이 잡혀요. 같은 120만 원, 같은 연 15% 가정으로 계산하면 3개월은 30,000원, 6개월은 52,500원, 10개월은 82,500원, 12개월은 97,500원이 나와요. 회차가 길어질수록 남은 원금이 오래 남아 있기 때문에 기간이 두 배가 되면 수수료도 대략 두 배 가까이 올라가요.
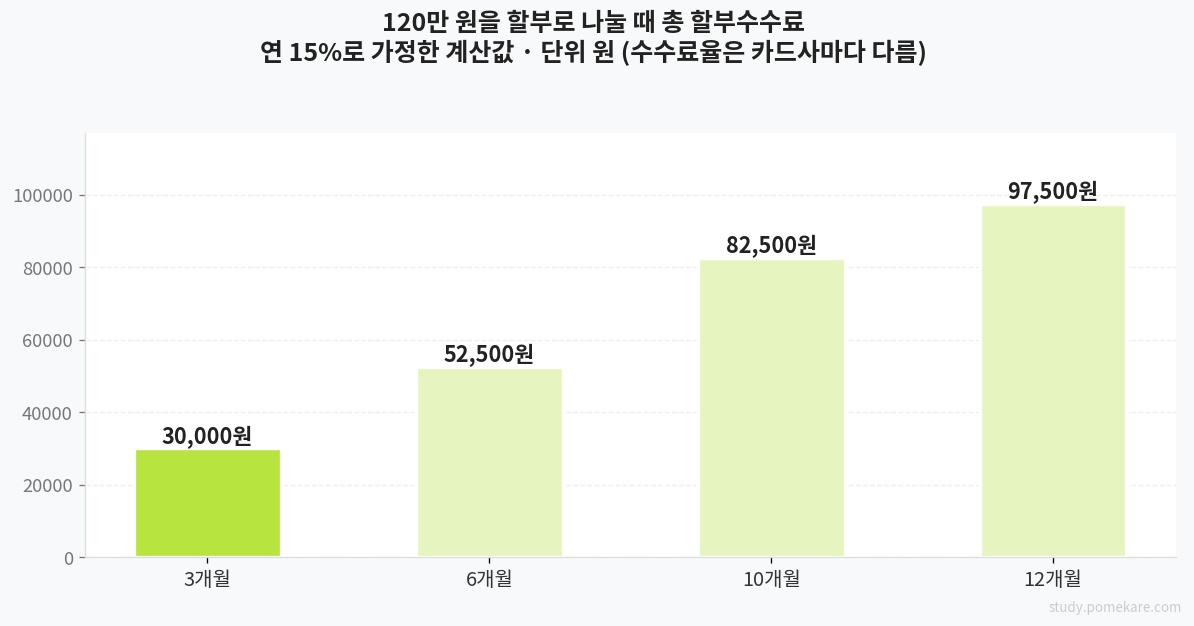
그래서 순수 무이자 3개월과 부분 무이자 10개월을 놓고 고민 중이라면, "몇 달에 나눠 낼 수 있느냐"만 볼 게 아니라 앞 회차 수수료를 합쳐서 얼마인지를 계산해 보는 게 맞아요. 여기에 위에서 본 전월실적 제외까지 겹치면, 길게 나누는 쪽이 오히려 손에 남는 게 적어질 수도 있고요. 어느 쪽이 유리한지는 카드 조건에 따라 달라지니 결제 전에 두 경우를 각각 계산해 보시는 걸 권해요.
📊 그래서 신용점수에는 영향이 없을까요
여기가 가장 조심스러운 부분이에요. 먼저 분명히 해둘 건, "무이자 할부를 한 번 썼더니 점수가 몇 점 떨어졌다"는 식의 공식은 공개되어 있지 않다는 거예요. 신용평가사들은 세부 산식을 공개하지 않기 때문에, 확인된 범위 안에서만 이야기하는 게 맞아요.
확인되는 건 이거예요. NICE평가정보는 개인신용평점 안내에서 "습관적으로 과다하게 할부를 이용하는 것은 일시불보다 부정적으로 평가될 수 있습니다"라고 밝히고 있어요. 동시에 "이용패턴이 건전한 카드실적은 신용평점에 긍정적으로 평가될 수 있습니다"라고도 적혀 있고요. 할부 자체를 벌점 요인으로 못 박은 게 아니라, 습관적·과다한 이용을 문제로 본다는 표현이에요.
평가 항목의 무게도 참고가 돼요. KCB 올크레딧이 공개한 평가영역별 반영비중을 보면 일반 고객 기준으로 신용거래형태 38%, 부채수준 24%, 상환이력 21%, 비금융·마이데이터 8%, 신용거래기간 9%예요. 여기서 신용거래형태는 "대출의 업권·상품·금리 수준 및 카드이용 형태" 등을 본다고 설명돼 있어요. 카드를 어떻게 쓰는지가 비중 있게 들어가 있다는 뜻이죠.
그래서 무이자 할부 한두 건이 곧바로 점수를 끌어내린다고 보긴 어렵지만, 할부 잔액이 여러 건 쌓여 카드 잔액이 계속 커지는 상태는 부채수준·신용거래형태 쪽에 함께 얹히는 구조라고 이해하는 편이 안전해요. KCB 설명에서도 신용카드 잔액과 단기카드대출 증가를 부채수준에서 본다고 돼 있고, 단기카드대출(현금서비스) 이용은 약간 부정적으로 본다고 나와 있어요.
정리하면, 무이자 할부가 신용점수에 아무 영향이 없다고 단정하기도, 반대로 점수가 떨어진다고 겁을 주기도 어려운 영역이에요. 확실한 건 두 가지예요. 연체는 명확히 부정적이고, 할부를 습관처럼 길게 여러 건 돌리는 패턴은 평가사가 직접 부정적일 수 있다고 밝힌 부분이라는 거요. 본인의 정확한 평점과 반영 내역은 NICE지키미·올크레딧 등에서 직접 조회해 보시는 게 가장 정확해요.
🛡️ 그래도 할부로 결제한다면 알아둘 것들
단점만 늘어놓았지만, 할부가 무조건 나쁜 결제 수단은 아니에요. 오히려 할부에만 붙는 소비자 보호 장치가 있어서, 큰돈을 쓸 때는 일시불보다 안전한 면도 있어요. 「할부거래에 관한 법률」이 정한 철회권과 항변권이 그거예요.
철회권은 단순 변심으로도 할부 계약을 무를 수 있는 권리예요. 법제처 생활법령정보에 따르면 계약서를 받은 날부터 7일, 물건을 나중에 받았다면 공급받은 날부터 7일 안에 행사할 수 있어요(할부거래법 제8조). 다만 할부가격이 20만 원 미만이면 제외돼요. 카드사 안내에서는 실무 기준을 할부가격 20만 원 이상, 할부기간 3개월 이상으로 함께 안내하고 있어요.
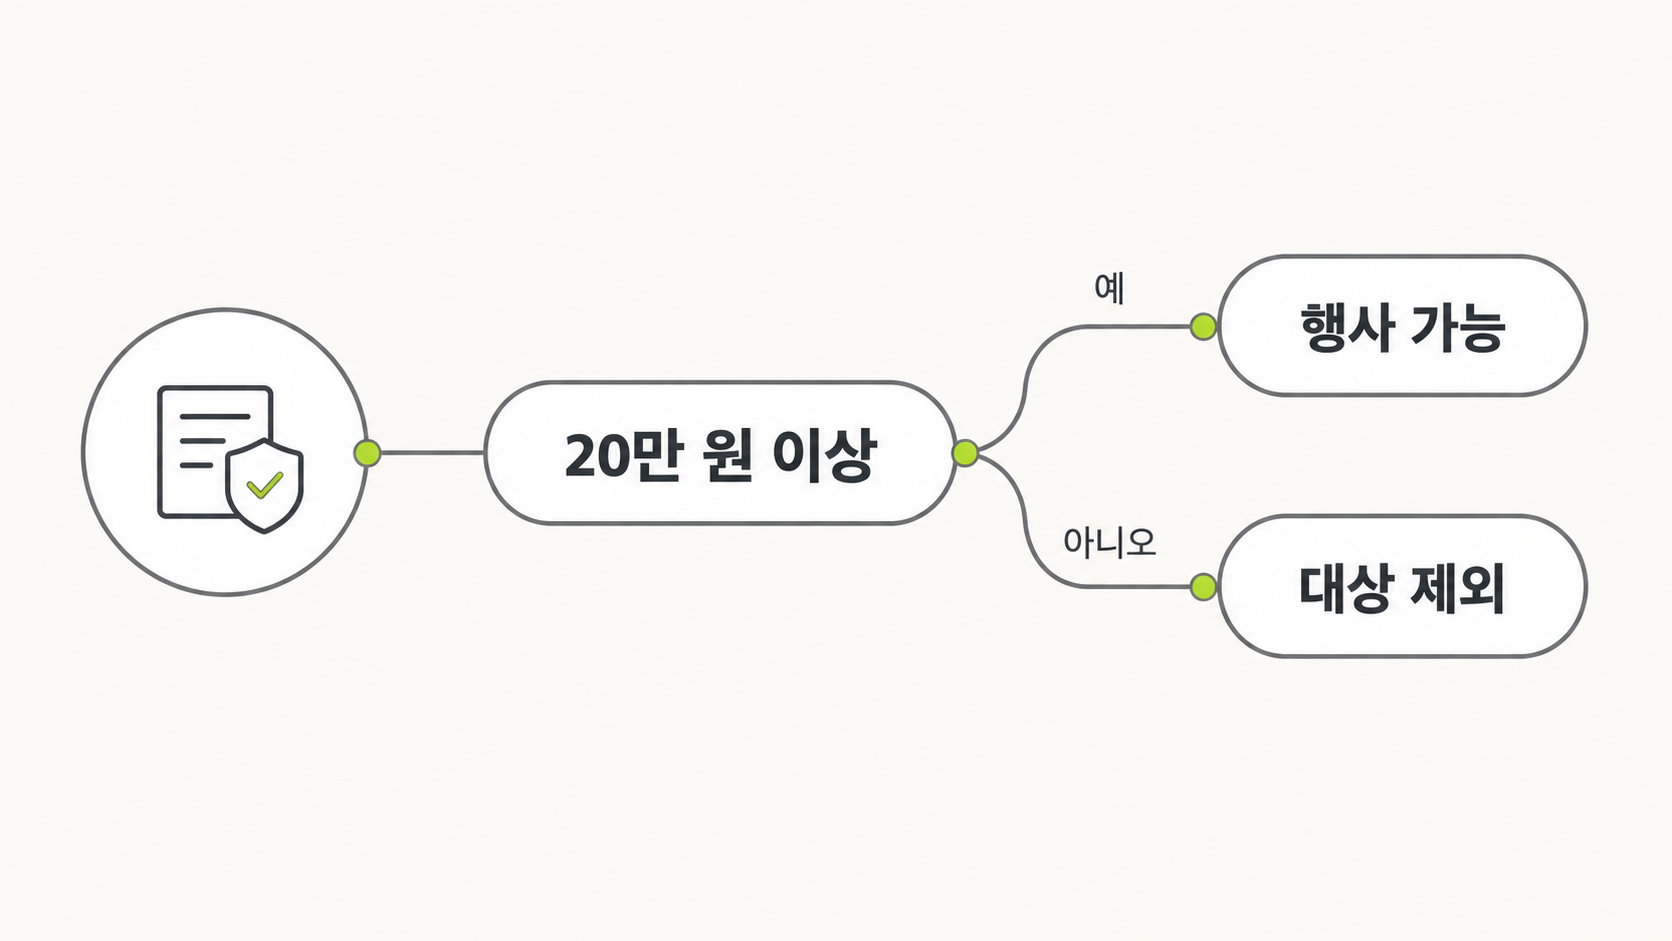
항변권은 조금 달라요. 물건이 안 오거나 하자가 있는데 판매자가 책임을 지지 않을 때, 남은 할부금 지급을 거절할 수 있는 권리예요(할부거래법 제16조). 요건 역시 할부가격 20만 원 이상·할부기간 3개월 이상이고, 잔여 할부금이 남아 있어야 의미가 있어요. 그래서 고액 결제를 3개월 이상 할부로 나누면 문제가 생겼을 때 기댈 곳이 생기는 거예요.
주의할 점도 있어요. KB국민카드 안내 기준으로 상행위 목적 결제, 2회 분할납부, 일시불을 나중에 할부로 바꾼 건은 철회·항변 대상에서 빠져요. 행사 방법도 전화 한 통이 아니라, 가맹점과 카드사 양쪽에 내용증명을 보내는 방식으로 안내돼 있어요. 증빙 자료도 함께 챙겨야 하고요.
중간에 목돈이 생겨 먼저 갚고 싶을 때는 선결제를 쓸 수 있어요. BC카드 할부 선결제 안내를 보면 선결제 시 수수료를 정산하는 절차가 있고, 정산식이 선결제금액 × 수수료율 × 일수 ÷ 365 형태로 안내돼 있어요. 즉 남은 기간만큼의 수수료를 날짜로 따져 정산하는 구조라, 유이자 할부라면 일찍 갚을수록 남은 수수료 부담을 줄이는 방향이에요. 처리 방식은 카드사마다 다르니 신청 전에 고객센터나 앱 안내를 확인하세요.
마지막으로 결제 전 확인 순서를 정리하면 이래요. ① 이 행사가 완전 무이자인지 부분 무이자인지(몇 회차부터 면제인지) ② 이 금액이 전월실적·적립 대상에서 빠지는지 ③ 지금 잔여한도가 이번 달 다른 지출을 감당할 수 있는지. 이 세 가지만 확인해도 명세서를 보고 놀랄 일은 크게 줄어요.
무이자 할부 단점을 한 문장으로 줄이면, 이자가 사라진 자리에 실적·적립·한도가 대신 들어간다는 거예요. 그래서 "무이자니까 일단 나눠 두자"보다 "이번 달 실적과 한도를 감당할 수 있나"를 먼저 보는 쪽이 계산이 맞아요.
그리고 부분 무이자는 무이자가 아니에요. 몇 회차부터 면제인지만 확인해도 앞 회차 수수료를 모르고 내는 일은 피할 수 있어요. 카드사마다 조건이 자주 바뀌니까, 결제 직전에 그 카드의 최신 안내를 한 번 더 열어보는 게 결국 가장 확실한 방법이더라고요.

※ 이 글은 정보 제공 목적으로 작성되었으며, 특정 금융상품의 매수·가입을 권유하지 않습니다. 투자에는 원금 손실 가능성이 있으며, 모든 투자·계약의 판단과 책임은 본인에게 있습니다. 제도·금리는 자주 바뀌므로 실제 신청 전 해당 기관에서 다시 확인하세요.
'💳 신용카드 & 혜택 정리' 카테고리의 다른 글
| 문화비 소득공제 대상 한눈에 정리 – 도서·공연·영화·체육시설 결제분 기준 (0) | 2026.10.15 |
|---|---|
| 신용카드 캐시백 vs 포인트 적립 – 직장인은 뭐가 더 유리할까 (0) | 2026.08.22 |
| 신용카드 전월실적 제외 항목 총정리 – 세금·상품권·통신비는 왜 인정 안 될까 (0) | 2026.08.16 |
| 해외결제 수수료 최대 8%, 신용카드 해외원화결제 차단 – 미리 확인하는 법 (0) | 2026.08.11 |
| 신용카드 리볼빙 해지 방법 총정리 – 이자 부담과 신용점수 영향까지 (0) | 2026.08.05 |


